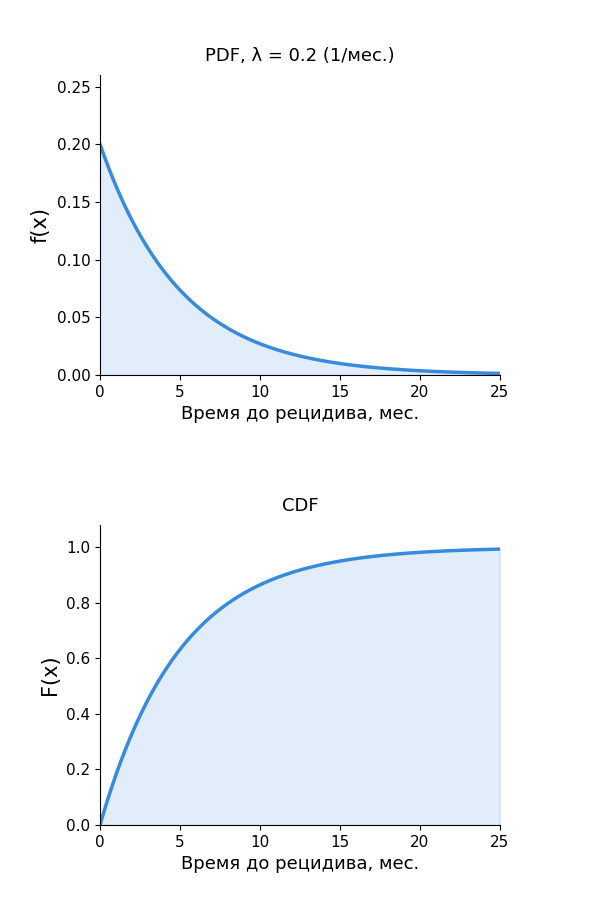
Показательное распределение
Время ожидания события
- Непрерывный аналог геометрического распределения — время ожидания события с постоянной средней интенсивностью $\lambda > 0$
- $$X\in[0;+\infty)$$
- Плотность вероятности:
- $$f(x)=\begin{cases}\lambda e^{-\lambda x},&x\ge 0\\ 0,&x<0\end{cases}$$
- Функция распределения:
- $$F(x)=\begin{cases}1-e^{-\lambda x},&x\ge 0\\ 0,&x<0\end{cases}$$
- Математическое ожидание: $M(X)=\frac{1}{\lambda}$
- Дисперсия: $D(X)=\frac{1}{\lambda^2}$
- Медиана: $Me=\frac{ln2}{\lambda}\approx\frac{0.693}{\lambda}$
- Мода: $Mo=0$
- Асимметрия и эксцесс: график плотности стартует из максимума в нуле и экспоненциально затухает
- $$A_s=2\qquad E_k=6$$
- Примеры: время до распада молекулы, время до наступления смерти в анализе выживаемости
- Отсутствие памяти: вероятность события не зависит от прошедшего времени и всегда постоянна