#КУРСЫ
3 из 5
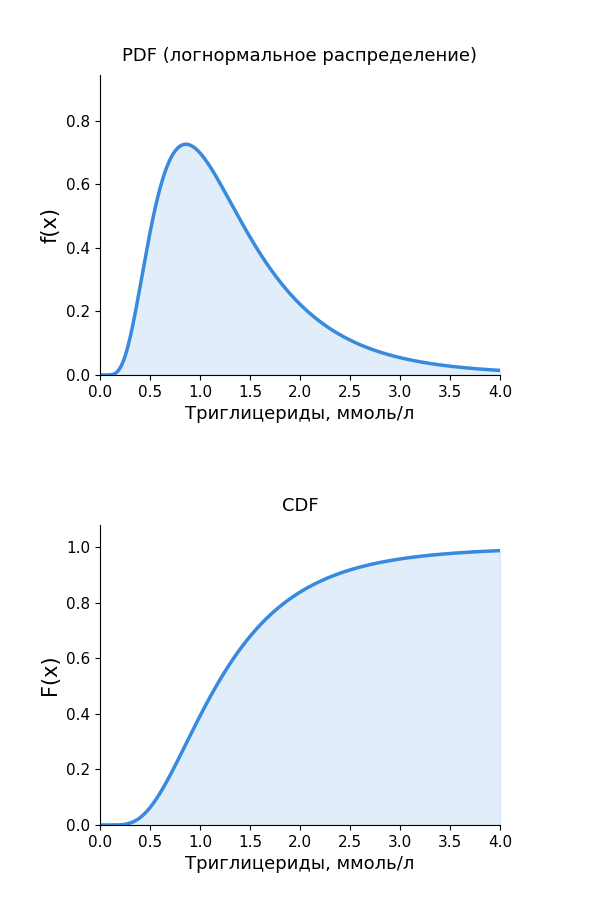
Логнормальное распределение
Влияния факторов не складываются, а перемножаются
Логарифм
случайной величины
распределен нормально с заданным
математическим ожиданием
$\mu$ и
стандартным отклонением
$\sigma$
$$X\in(0;+\infty)$$
Плотность вероятности
:
$$f(x)=\frac{1}{x\sigma\sqrt{2\pi}}e^{-\frac{(\ln x-\mu )^{2}}{2\sigma^{2}}}\quad (\text{при\ }x>0)$$
Функция распределения
:
$$\small F(x)=\int_{-\infty}^{x}f(t)dt$$
Математическое ожидание
:
$M(X)=e^{\mu+\frac{\sigma^2}{2}}$
Медиана:
$Me=e^{\mu}$
Мода
:
$Mo=e^{\mu-\sigma^2}$
Дисперсия
:
$\small D(X)=\left(e^{\sigma^{2}}-1\right)e^{2\mu+\sigma^{2}}$
Асимметрия
и
эксцесс
:
всегда скошено вправо
Примеры:
концентрация лекарств после введения, инкубационный период, латентный период
. . .
распределение случайной величины
типовое непрерывное распределение вероятностей
логнормальное распределение
Курсы
О проекте
Контакты
телеграм
© crocodata 2023–2026
Создаём смыслы из данных