#КУРСЫ
25 из 32
Нормальное распределение
Распределение Гаусса
На
случайную величину
одновременно влияет большое количество независимых мелких факторов с заданным
математическим ожиданием
$\mu$ и
стандартным отклонением
$\sigma$
$$X\in(-\infty;+\infty)$$
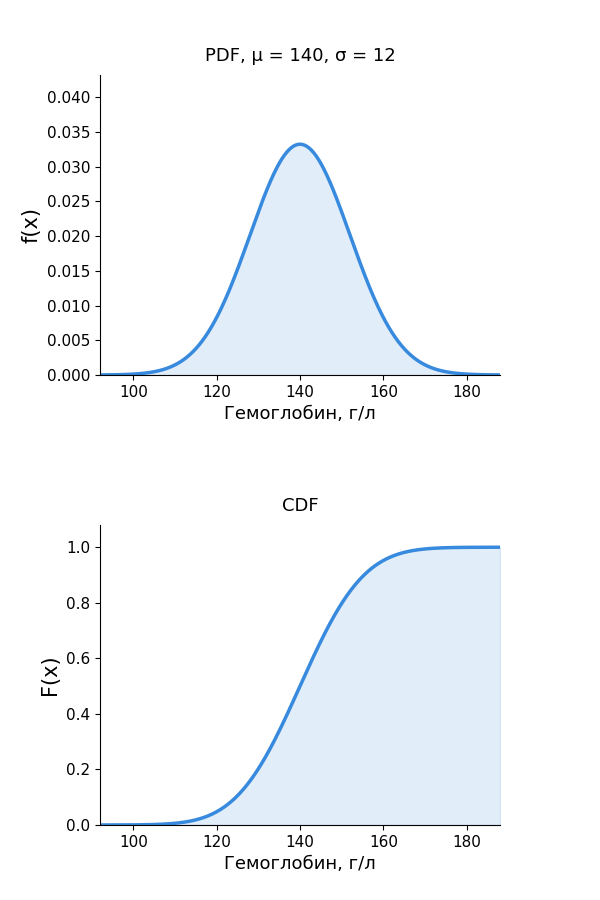
Плотность вероятности
:
классическая симметричная куполообразная форма
$$f(x)=\frac{1}{\sigma\sqrt{2\pi}}e^{-\frac{(x-\mu)^2}{2\sigma^2}}$$
Функция распределения
:
выражается через табулированную функцию Лапласа
$$\small F(x)=\int_{-\infty}^{x}f(t)dt\qquad F(x)=\frac{1}{2}+\Phi_0\left(\frac{x-\mu}{\sigma}\right)$$
Математическое ожидание
:
центр купола, совпадает с
модой
и медианой
Дисперсия
:
ширина купола $D(X)=\sigma^2$
Асимметрия
и
эксцесс
:
равны нулю
Примеры:
рост, вес, уровень гемоглобина
. . .
распределение случайной величины
типовое непрерывное распределение вероятностей
нормальное распределение
Курсы
О проекте
Контакты
телеграм
© crocodata 2023–2026
Создаём смыслы из данных