#КУРСЫ
3 из 3
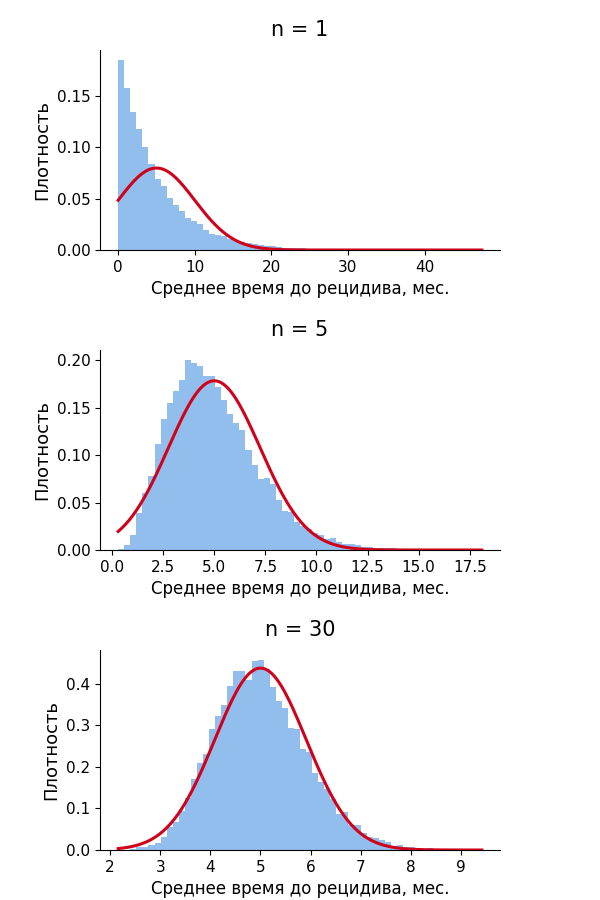
Центральная предельная теорема
Cумма случайных факторов рождает порядок
Пусть $X_1,X_2,\ldots,X_n$ —
независимые
и одинаково распределённые
случайные величины
с конечным
математическим ожиданием
$\mu$ и ненулевой
дисперсией
$\sigma^2$, тогда:
Стандартный вид суммы случайных величин $S_n=\sum_{i=1}^n X_i$ с математическим ожиданием $n\mu$ и
стандартным отклонением
$\sigma\sqrt{n}$
$$Z_{n}=\frac{S_{n}-n\mu}{\sigma\sqrt{n}}$$
Теорема Линдеберга-Леви:
при $n\to\infty$
функция распределения
величины $Z_n$ сходится к функции распределения
стандартного нормального закона
$$\lim_{n\to\infty}P(Z_{n}\le x)=\Phi (x)=\mathcal{N}(0,1)$$
Нормированная сумма любых случайных величин в
пределе
начинает подчиняться стандартному нормальному закону распределения
. . .
предельные теоремы теории вероятностей
центральная предельная теорема
Курсы
О проекте
Контакты
телеграм
© crocodata 2023–2026
Создаём смыслы из данных