#КУРСЫ
6 из 17
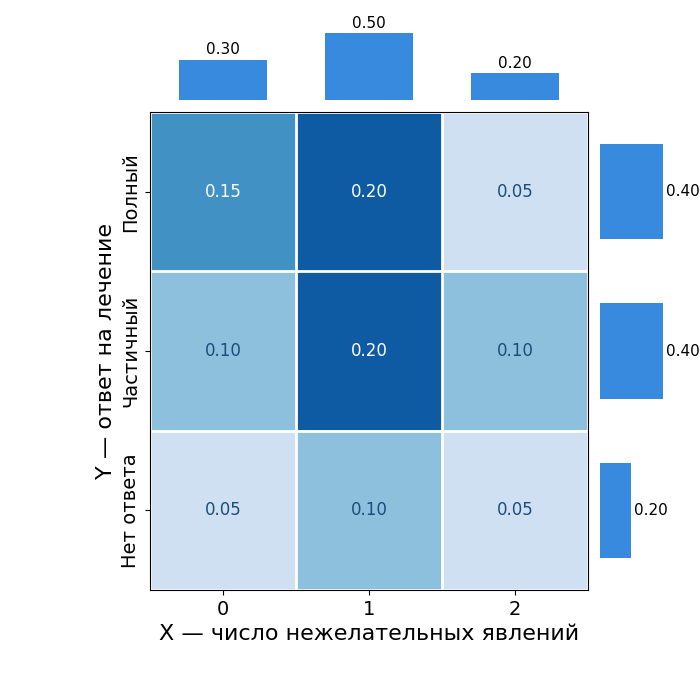
Маргинальное распределение
Распределение одного изолированного признака
Это
закон распределения
отдельной
случайной величины
, входящей в состав
случайного вектора
, изолированно от значений остальных переменных
Дискретный
случай:
сложение вероятностей
по строкам или столбцам
матрицы совместных вероятностей (PMF)
$$P(X=x_i)=\sum_{j} P(X=x_i,Y=y_j)$$
$$P(Y=y_j)=\sum_{i} P(X=x_i,Y=y_j)$$
Непрерывный
случай:
интегрирование по
совместной плотности вероятностей (PDF)
$$f_X(x)=\int_{-\infty}^{\infty} f(x,y)\,dy$$
Пример:
из совместного распределения давления и холестерина извлечь распределение холестерина
Внимание:
по отдельным признакам две выборки могут быть идентичны, но связи между признаками внутри них могут быть абсолютно разными
. . .
маргинальные и условные распределения
маргинальное распределение
Курсы
О проекте
Контакты
телеграм
© crocodata 2023–2026
Создаём смыслы из данных