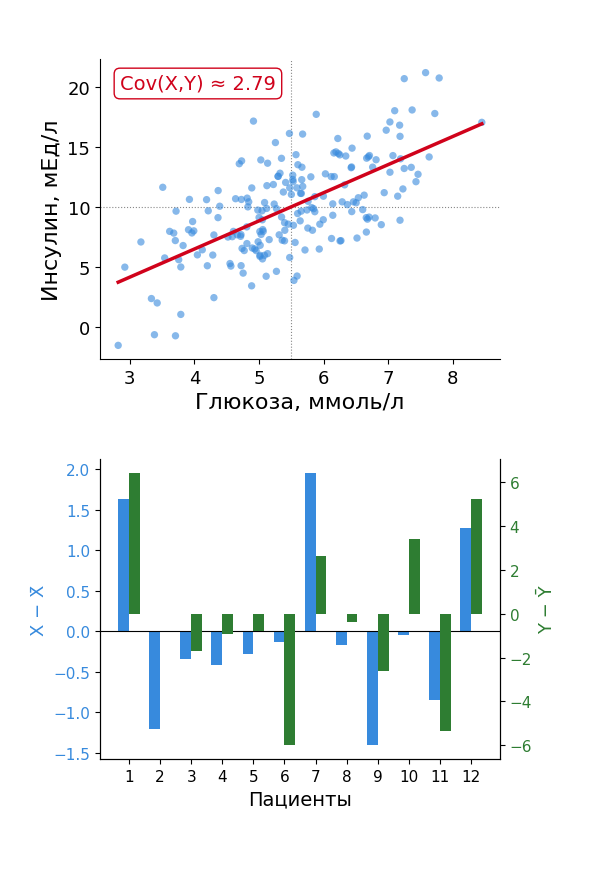
Ковариация
Мера линейной зависимости
- Это мера совместной линейной изменчивости двух случайных величин из совместного распределения
- Обозначается как $cov(X,Y)$ или $\sigma_{XY}$
- Базовая формула: через отклонение от среднего
- $$cov(X,Y)=E[(X-E[X])(Y-E[Y])]$$
- Положительная: величины растут вместе
- Отрицательная: при росте одной другая убывает
- Удобная формула для вычислений:
- $$cov(X,Y)=E[XY]-E[X]\cdot E[Y]$$
- В линейной алгебре: скалярное произведение центрированных векторов
- $$cov(X,Y)=E[\mathbf{x}_{c}\cdot\mathbf{y}_{c}]$$
- Пример: положительная ковариация между уровнем глюкозы и инсулина отражает связь между ними