#КУРСЫ
8 из 17
Декомпозиция совместного закона
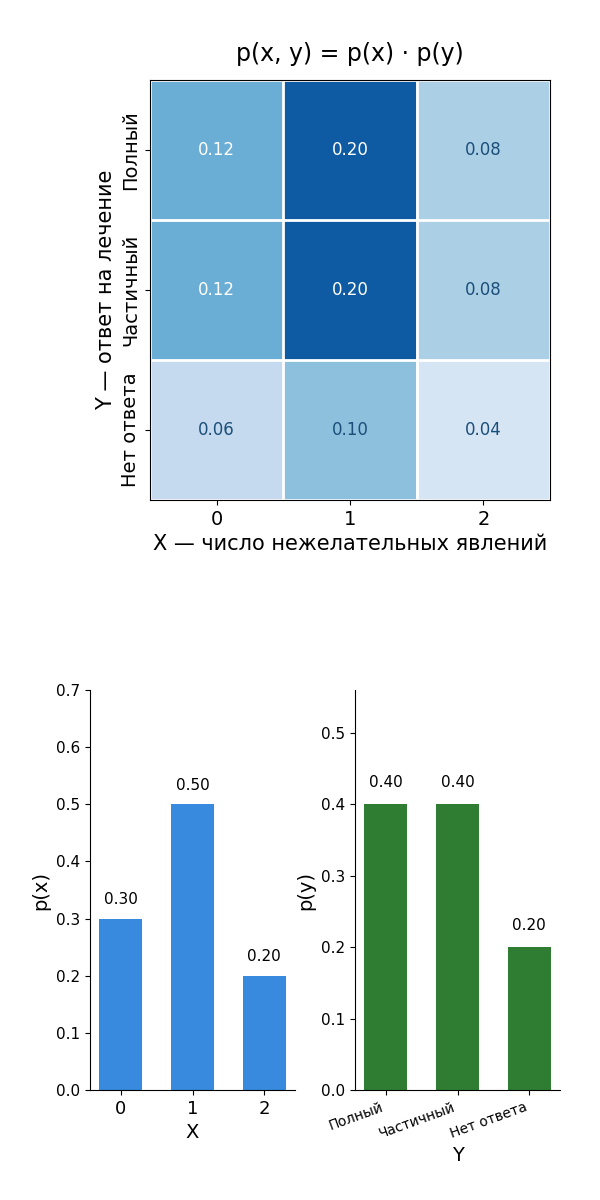
При абсолютной независимости случайных величин
Совместный
закон распределения
независимых
случайных величин
распадается на произведение
маргинальных законов
во всех точках пространства
Для
дискретных величин
:
$$P(X=x_{i},Y=y_{j})=P(X=x_{i})\cdot P(Y=y_{j})$$
$$P(X=x_i\mid Y=y_j)=P(X=x_i)$$
Для
непрерывных величин
:
$$f(x,y)=f_{X}(x)\cdot f_{Y}(y)$$
$$f(x\mid y)=f_X(x)$$
Через
совместную функцию распределения
:
$$F(x,y)=F_{X}(x)\cdot F_{Y}(y)$$
Внимание:
фиксация одной из двух независимых величин никак не влияет на другую —
условное распределение
совпадает с маргинальным
. . .
маргинальные и условные распределения
Курсы
О проекте
Контакты
телеграм
© crocodata 2023–2026
Создаём смыслы из данных